Mostrando las entradas con la etiqueta Gerencia. Mostrar todas las entradas

Es de conocimiento popular que las especies que sobreviven no son las más fuertes, ni las más grandes, sino las que mejor se adaptan a su e...

Es de conocimiento popular que las especies que sobreviven no son las más fuertes, ni las más grandes, sino las que mejor se adaptan a su entorno. Las selección natural no es diferente para los negocios, sin embargo, seguimos viendo la lucha por sobrevivir como hacer más de lo mismo pero de modo más intenso. 

Primero que todo es importante aclarar: No se intimide ni avergüence por mercadear o vender su producto o servicio, no baje cabeza, no detenga sus actividades comerciales, a menos que esto implique un riesgo sustantivo.

En estas épocas de crisis es fundamental crear cambios sustantivos en cómo percibimos nuestro negocio. Debido a que todo el contexto cambia es vital pensar fuera de la caja, respecto a como se ha concebido el modelo de negocio. Adaptarse a la crisis implica entonces cuestionarse paradigmas históricos de la empresa impregnados en su cultura; mientras más disruptiva es la situación es probable que su repuesta lo sea en igual medida. 

Dicho crudamente: Si usted no planifica una estrategia para sobrevivir en la crisis, que implique adaptarse a las nuevas condiciones de mercado, entonces dejará el destino de su negocio al azar.
Cuando percibimos un riesgo o una amenaza fuerte, nuestro cerebro empieza a liberar cortisol, esta es la hormona del estrés. Está diseñada para ayudarnos a sobrevivir, y hace que no podamos pensar en otra cosa que no sea la amenaza, hasta que esta es superada. De modo que, considere que es probable que sus clientes no estarán pensando en aspectos de largo plazo con una amenaza inminente, y que solo lo escuchará si sienten que está apoyándolo(a) a resolver esta amenaza.

A continuación DAG Consultores facilita cuatro metodologías poderosas que puede poner en marcha para preparase ante estos nuevos tiempos.

Resultado de imagen para crisi

I- Mercadeando en tiempos de crisis

Aunque se trate de una batalla por sobrevivir, aún así requieren un plan. Si este plan es racional, puede salvarnos.
  1. Haga una lista principales prospectos a los que puede vender. Utilice una herramienta de priorización de prospectos. (Click acá)
  2. Seleccione los primeros 10 prospectos de la lista e identifique las 3 a 4 prácticas que más ofrecen posibilidad de apoyar a este prospecto. Recuerde: sus clientes y prospectos también están el contexto de recesión (o crisis) que usted, y esto no quiere decir que no tengan necesidades, sino que ahora éstas son diferentes. 
  3. Reúna a su equipo y evalúen qué problemas pueden tener estos clientes que ustedes pueden o podrían resolver. Para ello investigue lo mejor que pueda a estos prospectos en internet, diarios, etc.
  4. Póngase en contacto con su prospecto. Si logra conseguir un referido aumenta su posibilidades de ser recibido a un 44% (considerablemente alto comparado con el 10% de la visita en frío). Si no logra conseguir un referido, envíe correos directos. Para mejorar su correo directo  NO inicie hablando de su producto ni envíe su catálogo completo. Considere la estructura de cuatro párrafos:
    • Párrafo 1 describe un problema relevante y urgente. Busca alertar al lector sobre un problema posible o una dificultad obvia que enfrenta. Por ejemplo “La situación económica actual puede implicar que la empresa sea sujeta a a investigación gubernamental."
    • Párrafo dos dice: "Podemos ayudar." 
    • Párrafo tres dice "Somos...." 
    • Párrafo 4 dice: "Lo llamaremos en breve para coordinar una cita donde le mostraremos cómo podemos ayudarlo a evitar...."
  5. Visite al prospecto con vistas de identificar problemas que usted podría resolver. Este no es momento de hablar de su producto o servicio. Es momento que el prospecto sienta que usted puede ayudarlo a resolver parte de sus problemas y a sobrevivir la crisis. 

II- Matriz de Ansoff

Use la matriz de Ansoff como una herramienta para considerar nuevas oportunidades y mercados que nunca han estado sobre la mesa. Esto consiste en llenar una matriz donde se enlistan mercados actuales y mercados nuevos en la primera columna y en la primera fila se enlistan productos/servicios actuales y productos/servicios nuevos. Se analiza uno a uno dónde puede aplicar. Cada cuadrante de la matriz representa retos diferentes. Se resumen en el siguiente gráfico:
Imagen relacionada

Para completar este ejercicio, puede descargar nuestra guía en excel del siguiente link: click acá.

III- Plan de Cuentas Clave

El plan de cuenta clave es aquel donde se desarrollan estrategias a largo plazo con nuestros clientes o potenciales clientes más prometedores. Este plan es fundamental en tiempos de crisis, pues el éxito de ambas empresa es interdependiente. Usted como proveedor de servicios o productos, influye en el éxito de su cliente, debe estar atento a sus requerimientos y nuevas demandas. El desarrollo de un plan de cuenta clave a detalle es un tema donde se puede profundizar mucho. Para fines prácticos solo se mencionarán los aspectos de un plan de cuenta. Un buen plan de cuenta debería tener:
  1. Perfil del Cliente: Contactos, descripción
  2. Consideraciones competitivas del cliente, de su competencia, de nosotros, de nuestra competencia.
  3. Histórico de ventas y Proyecciones de venta.
  4. Tendencias del cliente (Financieras, competitivas, estratégicas, de su industria), principales iniciativas del cliente, principales indicadores del cliente, resumen de las principales iniciativas donde podemos ayudar al cliente.
  5. Declaración de estrategia (Queremos ser___ para el cliente_____ en la fecha____), mensaje a comunicar deliberadamente a esta cuenta, ideas para crear valor al cliente, factores criticos de éxito.
  6. Plan de acción: Actividad, responsable, fecha, resultado deseado.

IV- Restricciones Hermosas

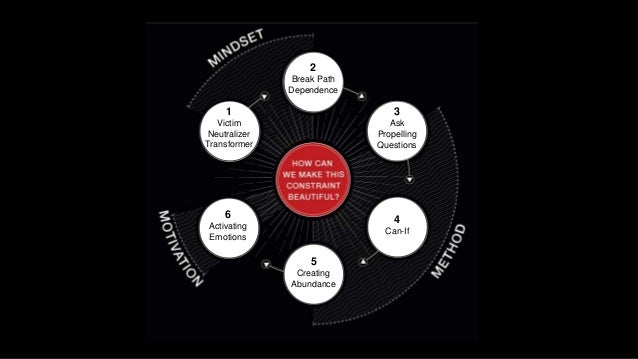
Las restricciones están en todos lados, todo el tiempo. En los tiempos de crisis se crean nuevas restricciones. En su libro Adam Morgan y Mark Barden, abordan una metodología completa de cómo utilizar las restricciones de nuestro día a día para utilizarlas a nuestro favor.  Lo primero es definir el Mindset con el que se enfrenta al problema, se puede ser una víctima, un(a) neutralizador(a) o un(a) transformador(a), para saber dónde estamos debemos de contestar tres preguntas:
  • ¿Creemos que es posible? (Mentalidad)
  • ¿Sé cómo comenzar a hacerlo? (Método)
  • ¿Cuánto deseo hacerlo? (Motivación)

Resultado de imagen para beautiful constraint

Luego abordamos un proceso de identificar las anclas, paradigmas que nos evitan romper la inercia mental, pueden ser anclas personales o cognitivas, culturales o colectivas, o de procedimientos. Seguido de desafiar estos supuestos, mediante:
  1. Nombrar los sesgos y tendencias. ¿Qué supuestos consideramos inherentes a nuestros modelo de negocio? Definir las 6 palabras que consideramos claves para nuestro negocio. Esto es para sacar a superficie y cuestionar las dependencias: A veces el modo en que medimos el éxito nos restringe, y si se usan nuevas medidas puede abrir nuevas posibilidades
  2. Hacer preguntas que nos impulsen. Estas consiste en hacer preguntas que desafíen el status quo apropiándose de la restricción. Por ejemplo:
    • ¿Cómo podemos exhibir los muebles más lujosos en la exposición de Milán sin pagar por una sala de exhibición?
    • ¿Cómo podemos exhibir los muebles más lujosos en la exposición de Milán sin pagar por una sala de exhibición?
    • ¿Cómo podemos ganar la carrera de 24 horas, sin tener dinero para el motor más potente?
  3. Contestar estas preguntas comenzando con... "Se puede si..." en lugar de "No podemos porque.."
    • Podemos si pensamos en este como...
    • Podemos si usamos a otras personas para...
    • Podemos si eliminamos x para ocurra y...
    • Podemos si accedemos al conocimiento de...
    • Podemos si introducimos...
    • Podemos si financiamos mediante...
    • Podemos si mezclamos...
    • Podemos si le asignamos recursos..

Luego la metodología propone reconsiderar nuestra fuente de recursos e identificar dónde tenemos abundancia de los mismo. Para finalmente, nos propone herramientas para encontrarnos con las emociones que nos motiven a cerrar la brecha.


GERENCIA Y ESPIRITUALIDAD A PROPÓSITO DE SEMANA SANTA La espiritualidad nace y se desarrolla en la persona. A veces es detonada por la...

GERENCIA Y ESPIRITUALIDAD

A PROPÓSITO DE SEMANA SANTA

La espiritualidad nace y se desarrolla en la persona. A veces es detonada por la religión, pero no necesariamente. Lo espiritual está en lo más profundo de la persona y define la forma en que amamos, aceptamos, y nos relacionamos con lo demás.
Por eso, siendo la gestión algo intensamente humano, hay un vínculo entre gerencia y espiritualidad.
Empezando la Semana Santa, es un buen momento para reflexionar sobre el tema.

GERENCIA Y ESPIRITUALIDAD

La empresa occidental, en un reflejo de lo que ocurre en todos los ámbitos sociales, se ha enfocado a la cultura del TENER, dejando o ignorando la cultura del SER. Este enfoque, no se puede negar, ha tenido grandes éxitos en cuando a aspectos materiales, pero no se puede decir lo mismo respecto a los valores, la moral, y otros elementos importantes en la vida de las personas. 
La cultura de TENER no es nociva en sí, pero resulta incompleta si sólo se enfoca a los aspectos técnicos del trabajo, ignorando el lado espiritual de las personas pues no se le ve utilidad en un mundo orientado a generar más ganancias y poder económico.
Este enfoque lleva ver solamente el lado racional de las cosas, con muy tímidas incursiones a "cómo funciona la mente", lo que también resulta ser un estudio lógico. No se fomenta, ni se sabe cómo hacer, para estimular el fuego de la espiritualidad en las empresas. Las personas no saben proyectar desde su interior, son prisioneras de sus construcciones mentales (resentimiento por el pasado, temor y ansiedad por el futuro, sin vivir jamás el AHORA, el momento presente concreto), y no tienen forma de alcanzar "su verdadero potencial", como a veces se predica. 
Se requiere pasar de un modelo enfocado a generar más y más utilidades sobre la base de la jerarquía y el poder, a otro basado en el compromiso, la confianza, y el balance vida-trabajo para lograr calidad de vida por encima de crecimiento en utilidades. 
Esto no se puede hacer dentro del marco de la gestión puramente racional que es la que más predomina actualmente. 
La esencia productiva de una empresa está en la PERSONA, y esto requiere pasar de una gerencia centrada en el TENER a una centrada en el SER. 

HACIA UNA GERENCIA ESPIRITUAL

La gerencia espiritual es la gestión del SER, que se refleja en la ética de las personas. Sí, la ética genera utilidades, como lo hace el respeto profundo a las personas. Se trata de gestionar con nuevos valores, como RESPETO, CREDIBILIDAD, y CONFIANZA. Con demasiada frecuencia vemos que estos valores nucleares no se practican, no se tienen, y no se hace nada para resolver el problema. 
Abundan los problemas de comunicación. ¿Por qué? La comunicación depende de la gerencia. ¿Por qué no se le presta atención a mantener informadas a las personas? Ellas comparten su destino con la empresa. Pero, a la gerencia eso no le importa. ¿Pará qué molestarse?


El enfoque al TENER ha llevado al exceso de controles, a las auditorías, a la desconfianza, mucha presión, y prioridades que, sinceramente, van en contra del más elemental respeto al trabajo y a la dignidad del trabajador. En la mente de muchos directivos las palabras "S.A." que aparecen después del nombre de la empresa, significan "Sin Alma", como bien apuntó un directivo en una reunión reciente del equipo gerencial de una importante empresa en Nicaragua. 
Por supuesto, el liderazgo es importante, pero ¿qué liderazgo queremos? Conozco un caso que el equipo gerencial reclama al gerente que sea más directivo. ¿Por qué? Es más cómodo. Estamos acostumbrados a seguir caciques. No nos interesa pensar, proponer, arriesgar, y asumir responsabilidad. Eso podría poner en riesgo lo que "tenemos". 
El liderazgo que se necesita se debe enfocar a crear una visión de futuro auténtica, de orden superior, con la que todos se identifican y que les permite abrir el camino de la auto-expresión individual a todos los niveles como base para la toma de decisiones (estratégicas, tácticas, operativas). Esto es mucho más que luchar por cumplir metas numéricas del trimestre. Pero no, no nos enfocamos a la transformación de las personas. La gerencia no tiene tiempo para eso. 
Pero, sólo se es líder cuando se transforma la vida de las personas y, a con ellas, se desarrolla la organización. Por eso, un buen gerente debía preguntarse si su gestión está orientada a mejorar la vida de su gente, a que se transformen y descubran. 

MEJORAR LA VIDA DE LA GENTE

El concepto se ha venido viendo desde la óptica del TENER: mejor salario, mejor vehículo, más facilidades, más cobertura social, etc. O sea, "mejor" significa "más." Esa cultura hace que los empleados perciba como "buena" una empresa según lo que les ofrezca de más. Sí, eso puede ser útil para satisfacer necesidades básicas, e incluso, justo. Pero no cambia la vida de las personas. 
En el mundo del SER, mejorar la vida de las personas implica a que asistan al descubrimiento de su propia esencia, lo que está más allá de el incesante auto-diálogo construido por la mente, que siempre va al pasado o al futuro, pero que no existe aquí y ahora, nunca está en el presente.. 

Las personas no conocen quiénes son realmente, no pueden hacerlo bloqueadas por la actividad de la mente. La mente es una maravillosa herramienta, pero que no es capaz de sustituir a ese SER que todos poseemos dentro, sino que más bien lo oscurece y no permite que se revele. 
La cultura oriental nos sigue sorprendiendo con su productividad y el grado de compromiso de sus trabajadores. Ellos entienden mejor que nosotros el mundo del SER. Por eso logran que la gente vaya al trabajo con una auténtica alegría, y no porque necesitan ganar un salario. 
¿Cuántas personas conoce usted que realmente es capaz de meditar, de "apagar" el diálogo interno, de enfocar toda su atención a lo que está ocurriendo ahora? Probablemente, a muy pocos. En esa gran masa desconocedora se incluye a la inmensa mayoría de los gerentes y directivos. ¿Quién les ha mostrado que es allí, en el mundo del SER, donde está la verdadera productividad y el compromiso que tanto buscan? Nadie. Eso no se enseña en el mundo de los negocios.

LA GERENCIA ESPIRITUAL

La gerencia espiritual es de servicio. Es un compromiso integral que permite que la gente se auto-gestione, que los gerentes y supervisores se enfoquen a inspirar los valores y los principios que hacen del trabajo un placer. En toda empresa se encuentran personas así: son ejemplo de compromiso y dedicación al trabajo, hacen las cosas con una alegría natural, casi si esfuerzo. ¿Por qué son así? Tal vez, vale la pena (si conoce a alguno) que le pregunte por qué hace lo que hace. Suelen ser muy exitosos, "con mucha suerte", "privilegiados", y es verdad. Creen profundamente en ellos mismos, han logrado revelar su SER. 
Ese conocimiento, junto con todo lo que la persona sabe del mundo racional, es muy poderoso. Es la gran oportunidad para la gerencia actual. Es lo que se necesita ahora. 
Pero no se puede pedir a un gerente que gestione en base a valores si se menosprecia la espiritualidad dentro de la empresa. Los valores no se pueden gestionar desde el intelecto, son de orden espiritual, no racional. Por eso suelen ser tan olvidados en la práctica habitual de la gestión. 
Finalmente, si las personas ven que no hay una preocupación real por ellos, por su felicidad, por su realización personal, por ayudarlos a que aprendan a disfrutar este paso por la vida, ¿para qué sirve estar declarando valores? Se puede obligar a alguien a cumplir determinadas normas de comportamiento, pero en cuanto la presión cesa, la persona regresa a sus comportamientos habituales. 

EN RESUMEN

Cuando en una organización reina la desconfianza, la gestión por miedo , la creencia en la teoría X  y los dirigentes se dedican a controlar el trabajo a través de cuadros de mandos encerrados en sus despachos  entonces son necesarias las inspecciones y las auditorías. Este es el mundo del TENER. 
Por el contrario, cuando los líderes participan en el trabajo, establecen una cultura de cooperación, de mutua confianza, de motivación intrínseca y de trabajo en común para conseguir un propósito acorde con el punto de vista del cliente entonces las auditorías y las inspecciones carecen de sentido. Hay innumerables ejemplos de empresas que funcionan perfectamente sin necesidad de inspecciones y auditorías. Este es el mundo del SER.

¿SABE USAR EL BALANCE Y EL ESTADO DE RESULTADOS PARA GESTIONAR? ALGO QUE TODO EMPRESARIO DEBE ENTENDER BIEN.  (Es recomendable leer la ...

¿SABE USAR EL BALANCE Y EL ESTADO DE RESULTADOS PARA GESTIONAR?

ALGO QUE TODO EMPRESARIO DEBE ENTENDER BIEN. 

(Es recomendable leer la entrada anterior: La importancia del efectivo)
Este es el famoso Método de Dupont para analizar rentabilidad. Tiene el "don" de que une información tanto de los Estados de Resultados como del Balance General. Todo gerente debe entender muy bien todo esto, y pedir - sin pena- ayuda a su contador para que le aclare cualquier cosa que no entienda. 

Este blog tiene un ejemplo numérico. Es importante entenderlo y aplicarlo a su empresa. Comenzamos por una pregunta que, de seguro, muchos se han hecho?

¿Qué es más importante, la utilidad o el efectivo? 

He aquí el primer concepto, que puede ser chocante para algunos: Si el negocio está creciendo, lo más importante es el efectivo.

Esta es la razón de por qué AMAZON está progresando manteniéndose alrededor del punto de equilibrio, o incluso a pérdida. El modelo de negocio de AMAZON genera una cantidad de efectivo significativa, que es, a su vez, el combustible para su rápido crecimiento.

Un ejemplo detallado: 

He aquí la información de un negocio (real) de muebles:
Notas: 
1. Todas las cifra en Millones de dólares
2. EBIT (Ganancias antes de intereses e impuestos) = Margen bruto - Indirectos)
También puede ser útil calcular el EBITDA. Ver el video siguiente


ESTADO DE RESULTADOS 
Concepto                 Año Anterior    Año actual   Diferencia
Ingresos                      $35.0 M          $42 M         $7.0 M                (1)
Margen bruto              $10.5 M          $13 M         $2.5 M                (2)
Indirectos                    $6.7 M           $8.4 M         $1.7 M                (3) 
EBIT                           $3.8 M           $4.6 M        $1.0 M             (4) =(3) - (2)
Intereses                      $1.2 M           $1.4 M        $0.2 M                (5) 
 Impuestos                   $0.9 M           $1.2 M        $1.0 M                (6)
Utilidades Netas        $1.7 M           $2.0 M        $0.3 M             (7) = (4) - (5) - (6)
Depreciación               $3.8 M           $4.6 M        $1.0 M                 (8)

HOJA DE BALANCE
Concepto                 Año Anterior    Año actual   Diferencia
Cuentas por Cobrar    $6.7 M           $8.6 M         $1.9 M                (1)
Inventario                   $10.4 M          $14.3 M      $3.9 M                (2)
Activos Corrientes    $17 M            $23 M         $6 M                   (3) 
Activos Fijos              $8.5 M           $9.7 M        $1.2 M                 (4) 
Total Activos             $25.5 M         $32.5 M      $7 M                (5) =(3) + (4)
Cuentas por pagar      $4.0 M           $5.6 M        $1.6 M                 (6)
Deuda corto plazo      $5.0 M           $7.3 M        $2.3 M                (7) 
Pasivos corrientes     $9.0 M          $12.8 M      $3.8 M               (8)
Deuda largo plazo      $9.0 M           $10 M         $1 M                   (9) 
Total Pasivos             $18 M           $22.8 M       $4.8 M         (10)= (8) + (9)
Capital compartido     $2 M             $2 M            $0 M                (11) 
Ganancias retenidas   $5.5 M          $7.6 M         $2.1 M               (12)
Capital                      $7.5 M          $9,7M          $2.1 M        (13) = (5) - (10)

Aparentemente, el negocio está bien, pero la realidad tangible del negocio es su deuda y su efectivo. En este caso, la deuda de corto plazo pasó de $5 millones a $7.3 millones, y la de largo plazo de $9 millones a $10 millones. Cuando se le preguntó al dueño de esta empresa cuál fue su flujo de efectivo en ese año, no supo qué contestar. (¿Podría estimar el flujo de efectivo con los datos que le mostramos arriba?) 
El flujo de efectivo es una representación de lo que se usa en el negocio cada día. La gente lo usa como equivalente a necesidad de efectivo. Sin embargo, para un banquero, el flujo de efectivo tiene un sentido bien definido: es la razón que describe la competencia de la gerencia. 

¿Cómo calcular de los datos anteriores el flujo de efectivo?
El flujo de efectivo es el cambio en el balance entre efectivo y deuda en un período de tiempo dado. 
Como la empresa de ejemplo no tiene una línea en su Hoja de Balance que diga "Efectivo", significa que no tiene dinero en banco. Por otro lado vemos su deuda a corto plazo aumentó de $5 a $7.3 millones; mientras que la deuda de largo plazo lo hizo de $9 a $10 millones. El flujo de efectivo en la empresa para el año es  negativo, e igual a  -$3.3 millones.
Los datos para el flujo de efectivo se organizan así

DEUDA NETA AL INICIO
Deuda de corto plazo   $5 M
Deuda de largo plazo   $9 M
Total de deuda:           $12 M
DEUDA NETA AL FINAL 
Deuda de corto plazo   $7.3 M
Deuda de largo plazo   $10 M
Total de deuda:           $17.3 M
FLUJO DE CAJA NETO  -$3.3 M

Al conocer este dato, el Gerente de ese negocio se sorprendió. Todo el tiempo eligió gastar dinero a diario para hacer crecer su negocio. Pero, a veces, lo que hizo fue "gastar dinero ganado con esfuerzo para cubrir desperdicios generados por la gerencia." (Léalo otra vez). 
¿Necesitaba ése gerente gastar $3.3 millones provenientes del banco para aumentar sus ventas de $35 a $42 millones y mejorar sus utilidades netas de $1.7 a $2 millones? ¿O todo este préstamo fue para soportar malas prácticas de gestión?
Es que el flujo de caja sólo tiene dos usos: 
  1. Para invertir en crecer
  2. Para pagar desperdicios generados por la gerencia. 

MIDIENDO EL ÉXITO FINANCIERO (UNA SECCIÓN QUE DEBE LEER VARIAS VECES)


Esto es un poco detallado, pero es sumamente importante. Nos vamos a enfocar en dos de las medidas claves del éxito financiero: 
  1. Efectivo
  2. Retornos
Los contadores nos dicen que 
Capital = Activos - Pasivos
Capital = (Activos corrientes+ Activos de largo plazo)- (Pasivos corrientes- Pasivos largo plazo)

Pero un banquero quiere re-escribir esto así: 
Capital  + Deuda neta = Capital de trabajo + Otro capital
donde: 
Capital de trabajo = Cuentas por cobrar + Inventario - Cuentas por pagar

Si esto lo aplicamos al ejemplo, (favor verificar en la tabla del año actual):
Capital ( $9.7 M) + Deuda neta (17.3 M) = Capital de Trabajo ($17.3 M) + Otro ($9.5 M)
Esta suma es lo que se llama ACTIVOS OPERATIVOS NETOS, que en este caso es $26.8 M

La deuda es casi el doble del capital, o sea, el banco ha puesto casi $2 dólares por cada dólar que han puesto los accionistas. La empresa ha recibido del banco $17.3 M y de los accionistas $9.7 M, es decir un total de $27 M, y decidió gastarlos prestando a sus clientes $8.6 M (cuentas por cobrar), comprando $14.3 M en inventarios, y manteniendo $9.7 M en activos fijos, además, tiene que pagar a proveedores $5.6 M (cuentas por pagar). 
¿Cómo se puede saber si el gerente de esta empresa está haciendo un buen trabajo con los $27 M que le ha prestado el banco?
El Retorno sobre los Activos Netos (Retorno de Capital) se calcula como (ver al inicio de esta entrada la definición de EBIT):

EBIT/(ACTIVOS OPERATIVOS NETOS) = RETORNO SOBRE LOS ACTIVOS

Se puede asegurar que esta es la razón financiera más útil para medir la efectividad de la gerencia. Aquí se tiene en cuenta tanto el Estado de Resultados del negocio (que proporciona el EBIT), como la Hoja de Balance. 
La famosa Fórmula de Dupont pone esto (matemáticamente es lo mismo) del modo siguiente: 

Retorno sobre activos netos = (EBIT/Ingresos) x (Ingresos/Activos)
La belleza de esta fórmula es que mide tanto la eficiencia operacional como la efectividad de las ventas de la empresa. 
La relación EBIT/Ingresos mide la eficiencia en los Resultados, es decir, cuanta utilidad se produce por cada dólar generado por ventas. Eso es medida de cuán eficientemente se está operando la empresa. 
Y, por otro lado, los Ingresos/ Activos operativos netos miden la efectividad en la rotación de activos. Es un indicador clave de la gestión de ventas, porque nos dice cuánto ingreso puede generar el negocio con la menor cantidad de activos o inversiones. 
¿Y qué ocurre con la empresa en cuestión?

Retorno = (4.6/42) x (42/26.8) = 0.11 x 1.56 = 0.17 (o sea, 17%)

La empresa produjo un retorno sobre capital en este año del 17%, que está por debajo de las expectativas de rendimiento de un buen negocio. Sí, se están produciendo utilidades muy fuertes (todo lo que esté por encima del 10% de utilidades, para un negocio como este, es bueno). Pero el negocio no está rindiendo en la rotación de los activos. Un negocio en esta industria debería producir entre $2 y $3 dólares por cada $1 dólar invertido en activos operativos netos. La empresa sólo está produciendo 1.56. Su Hoja de Balance está cargando mucho capital improductivo.

¿Aún sigue conmigo o se siente como que está en un examen de matemáticas?


¿Cuál sería un buen retorno?
Un negocio de tamaño medio debería tener un 30% de retorno sobre los activos netos. Si no se está logrando esto, debería considerar si el EBIT que está produciendo a partir de los ingresos por ventas, o si el negocio está produciendo suficientes ingresos para los activos que están siendo desplegados. Si no es así, sus inversionistas (incluyendo a los dueños) tal vez harían bien en sacar de ahí su dinero y ponerlo en otra parte. 
Como el capital propio es la fuente de financiamiento más caro y que es usualmente más barato endeudarse, para mejorar el Retorno sobre los activos es CRÍTICO que el EBIT crezca en el tiempo más rápido que la inversión en Capital Operativo Neto. 

SU RETORNO ES UNA MEDIDA DE SU ESTRATEGIA
El Retorno sobre los Activos es, en realidad, una medida del éxito de su estrategia. Si su retorno no es del nivel apropiado, entonces la gerencia tiene cinco opciones disponibles: 
  1. Hacer crecer el EBIT y los Activos Operativos netos al mismos ritmo, con lo que no va a cambiar el Retorno.
  2. Hacer crecer el EBIT, manteniendo los Activos Operativos constantes hará que el Retorno aumente. 
  3. Hacer crecer el  EBIT y, a la vez, reducir los Activos Operativos hará que el Retorno aumente más rápido. Sin embargo, esta es una ruta que no es sostenible a largo plazo y solo se usa como una movida dramática para tener un alivio de corto plazo. 
  4. También se puede dejar igual el EBIT, y al mismo tiempo aumentar los Activos Operativos netos, 
  5. O se puede reducir el EBIT  y aumentar los Activos. En ambos casos, el Retorno se reduce. Esa estrategia se suele usar durante los períodos de inversión muy fuertes, por ejemplo, en nuevas infraestructura y equipos, sabiendo que a largo plazo el EBIT va a aumentar.
Generalmente, los negocios necesitan estrategias que se enfoquen alrededor de los puntos 2 y 3, tratando de aumentar el EBIT más rápido que lo que crecen los Activos Operativos Netos, y así hacer que el Retorno aumente. 


LA IMPORTANCIA DEL EFECTIVO SEGUIR LA PISTA AL DINERO - GARGANTA PROFUNDA (LOS HOMBRES DEL PRESIDENTE) Dustin Hoffman y Robert Redfor...

LA IMPORTANCIA DEL EFECTIVO

SEGUIR LA PISTA AL DINERO - GARGANTA PROFUNDA (LOS HOMBRES DEL PRESIDENTE)

Dustin Hoffman y Robert Redford en la inolvidable película "LOS HOMBRES DEL PRESIDENTE".

EL EFECTIVO

Un negocio no puede operar sin efectivo. Y el efectivo es aún más crítico cuando el negocio crece porque "el crecimiento se come el efectivo" (ver la entrada relacionada: LAS UTILIDADES PRIMERO).
La clave está en encontrar formas de generar suficientes utilidades y flujo de efectivo internamente, de modo que no tenga que recurrir a los bancos para alimentar su crecimiento. 
COSTCO fue el primer minorista que se atrevió a cobrar membresía a la gente que compra en sus tiendas. Hoy esos ingresos son el 75% de las utilidades de COSTCO.

Las empresas grandiosas tienen de 3 a 10 veces más reservas de efectivo que sus competidores. Esto les permite sortear las tormentas. No es por gusto que Bill Gates siempre ordenó que MICROSOFT tuviera reservas de efectivo en banco para cubrir un año de operaciones. A nadie le gusta pasar noches sin dormir pensando en cómo pagar la nómina. 

ACELERANDO EL FLUJO DE EFECTIVO

DELL creció tan rápidamente en los 90 que llegó a un punto en que se quedó sin efectivo. 

Estaba "creciendo en quiebra", como muchos otros negocios que crecen demasiado rápido en ventas. Entonces DELL trajo a un Gerente Financiero que estimó que les llevaba 63 días desde que DELL gastaba $1 dólar en cualquier cosa hasta que ése dinero regresaba el negocio como efectivo. A DELL le llevó una década bajar esa cifra a -21 días. Significa que la empresa recibe $1 dólar 21 días antes de gastarlo en cualquier cosa. Así, cuando DELL creció, lo hizo generando efectivo, en lugar de consumiéndolo. 
Es importante medir como indicador clave el Ciclo de Conversión del Efectivo (CCC por sus siglas en inglés).  No todos pueden lograr una cifra negativa, como DELL, pero esto puede inspirar a buscar ideas. Por ejemplo, una empresa daba créditos de 30 días a sus clientes, pero pagaba a sus empleados cada 15 días, generando lo que su Gerente General llamó "una terrible historia de flujo de efectivo." Descubrió que podía facturar a sus clientes cada 15 días y más del 90% de los mismos estuvieron de acuerdo. Esto casi duplicó de inmediato el flujo de efectivo. 
(Se recomienda al lector leer HOW FAST CAN YOUR COMPANY AFFORD TO GROW?, un excelente artículo de HARVARD BUSINESS REVIEW.  Con este conocimiento, calcule el valor de CCC para su negocio ahora. Piense en cómo hacer para reducir esto.)

ESTRATEGIAS PARA ACELERAR EL FLUJO DE EFECTIVO

1. Acelerar el ciclo de venta
2. Entregar más rápido
3. Mejorar el ciclo de facturación y cobro
4. Mejorar el ciclo de gestión del inventario

Todas las empresas tienen esto de una forma u otra. Incluso, una firma de servicios puede tener problemas de "inventario" si tiene sub-utilizado a su personal. Se recomienda enfáticamente al Equipo Gerencial que dedique una o más horas cada mes a pensar formas de cómo mejorar en cada uno de los puntos anteriores. Es un ejercicio poderoso para que todos comprendan cómo se mueven los flujos de efectivo en la empresa y cómo cada gerencia puede contribuir efectivamente a la mejora del mismo. 
Algunas áreas de oportunidad son: 
  1. Deje de decir que "lo que pasa es que este negocio es así"
  2. Tenga a diario un reporte de disponibilidad de efectivo (existencias en caja y banco). 
  3. Trace semanalmente los ingresos recibidos contra los gastos realizados.
  4. Estimule al cliente que compra de contado, o paga a tiempo, o paga por adelantado.
  5. Facture a tiempo y sin errores
  6. Envíe recordatorios amistosos de que se acerca la fecha de pago
  7. Entienda por qué sus clientes se están atrasando en los pagos
  8. Ayude a su cliente a mejorar su flujo de efectivo.

GESTIONANDO LA UTILIDAD

Si la debilidad No. 1 de una firma en crecimiento es su mercadeo, la No. 2 es su contabilidad. La contabilidad se menosprecia, se ve como un mal necesario para contener a los recolectores de impuestos. Ah, y también nos provee de declaraciones contables mensuales que miramos de soslayo, fijándonos nada más en la línea final: pérdidas y ganancias. 
Como consecuencia de esto, el Departamento Contable suele ser débil. Si sobra un dólar siempre va para mercadeo o ventas. Sin embargo, con sólo contratar a una persona más (como Gerente Financiero o que apoye al mismo), se podría lograr: 
  1. Mejor gestión del flujo de efectivo
  2. Gráficos que explican claramente cómo se relacionan las ventas, los gastos, y el efectivo.
  3. Análisis de tendencias y sistemas de alertas tempranas para apoyar mejores predicciones. 
  4. Una contraparte necesaria a ventas.
Gráficos de Cascada
Esta persona podría preparar gráficos apropiados para que el Equipo Gerencial vea los márgeney l  s brutos, las utilidades, y el efectivo por categorías,  como puntos de venta, regiones, líneas de producto, vendedores, etc. Un ejemplo se muestra a continuación: 
Digamos que tenemos 4 sucursales. En el gráfico se ve que durante el curso del 2009, las sucursales 2 y 3 tuvieron crecimientos (en este caso en la diferencia entre Ingresos y Gastos anuales). 


Este tipo de gráfico permite ver a la gerencia que está ganando mucho dinero en algunas partes del negocio (sucursales, líneas de producto, clientes, etc.), mientras que en otras realmente está perdiendo. Estas partes menos rentables son las que tienden a consumir más energía y atención de la gerencia. Una buena estrategia es ir eliminando consistentemente los elementos menos atractivos, como hizo Aerolíneas Continental y la cadena Quiznos. 
¿Por qué sigue sosteniendo a estos "perdedores"? 
La excusa suele ser: "Por razones estratégicas." 
O sea, que su estrategia consiste en perder dinero por largos períodos de tiempo (?). APPLE decía que vender los handhelds a pérdida era una "estrategia", hasta que regresó Jobs y eliminó la línea. 

Análisis de Tendencias
La contabilidad tiene un rol crítico en proporcional a la gerencia el tipo de gráficos y reportes que que permitan trabajar mejor el futuro cercano. Por ejemplo, una firma tiene unos pocos clientes que generan el 80% de los ingresos; sin embargo, al observar la tendencia se ve que dos de esos clientes están comprando cada vez menos. Esto es una advertencia temprana para actuar allí por parte del vendedor a cargo de esa cuenta. 
 Observe el gráfico siguiente: la línea roja es el crecimiento en ventas, pero la línea azul es el margen promedio al que se está logrando la venta. ¿Qué dice este gráfico? Estamos vendiendo cada vez más, corriendo más riesgos, pero ganando cada vez menos. ¿Tiene sentido?

La venta, por sí sola, es pura vanidad, y el peor criterio de análisis. Hay que enfocar más bien redefinir y hacer crecer el margen bruto, calculándolo como 

  Ingresos por ventas - todos los costos directos (excepto mano de obra) = Margen bruto en $

En lugar de vivir obsesionados con las ventas, dirigir la discusión interna a generar más margen bruto. Es mejor dejar la plática de ingresos por ventas para los externos. Notar que el foco está más en el margen bruto en dólares que en porcentaje de margen.

El margen bruto es el indicador más poderoso de la efectividad de la fuerza de ventas

Hay dos opciones para mejorar el margen bruto: la primera es tener una estrategia ganadora que permita mantener los precios, lo que requiere que la empresa sea capaz de mercadear y vender esa diferenciación, manteniéndose enfocada en los clientes correctos. Así, se puede crecer en margen al aumentar las ventas. 
La segunda es cuando el mercado te dicta el precio que el consumidor está dispuesto a pagar. Entonces tienes que ajustar tus costos a eso y, aún así, lograr utilidades. Es lo que se llama "una estrategia de precios controlada por los costos."

Nota importante: Dado que el margen bruto en dólares es una medida más precisa del rendimiento en ventas, no base nunca la compensación en el ingreso por ventas, a menos que los costos de los bienes vendidos no cambien de venta en venta. Estará pagando comisiones por ventas  dejando que sean los vendedores los que establezca en precio. 

LAS METAS DE UTILIDADES

La primera es si va a definir la utilidad como un porcentaje de los ingresos o del margen margen bruto. Como regla, si su margen bruto está por debajo de 40%, debe relacionar las utilidades con el margen bruto, de modo que pueda comparar peras con peras respecto a otras industrias. Los que operan con márgenes bajos deben vender un volumen significativo de los productos de otros para poder tener éxito. 
Los datos (y aunque hay excepciones, no son tantas como se cree) son: 
  • Con menos del 5% de utilidad antes de impuesto, el negocio está en cuidados intensivos. 
  • Con un 10%, el negocio va bien, pero no ha desarrollado todo su potencial. 
  • Con un 15%, el negocio está en gran forma.
  • Con más del 15%, debe aprovechar mientras dure: el mercado lo notará, aparecerá la competencia, y eventualmente, tendrás que bajar. 

 USAR CON EFICIENCIA LA MANO DE OBRA PARA MEJORAR LAS UTILIDADES

La eficiencia de la mano de obra- una medida de cuán productivo es cada dólar que se paga en mano de obra- es el motor No. 1 para las utilidades. No se trata de los costos totales en mano de obra, sino de la productividad de cada dólar gastado en mano de obra. En lugar de ver los costos de mano de obra como un porcentaje de algo- ventas, margen bruto, etc.- vamos a verlo como algo alrededor de lo que te puedes apalancar. Sólo necesitas saber cuando recibes por cada dólar en mano de obra (por ejemplo, por cada dólar se reciben $3). 
Para conocer esto, hay que saber la eficiencia de
  • La mano de obra directa: margen bruto en dólares/ costos de la mano directa
  • Eficiencia de ventas: margen de contribución en dólares/costos de la fuerza de ventas
  • Eficiencia de la gestión: margen de contribución en $/costos de gestión
Recordamos que: 
  • El margen de contribución = margen bruto- costo de mano de obra directa. 
  •  Los costos de mano de obra directo son los pagos a empleados que pasan más del 50% de su tiempo entregando el producto o servicio que su negocio ofrece. Todo el resto (excepto los costos de la fuerza de ventas), va a gastos de gestión. 
  • Evite dividir a una persona en varios grupos.
  • No añada los impuestos ni beneficios. Sólo cuente lo que se paga en nómina y bonos, para mantener las cosas sencillas. 
  • He aquí por qué se usa el margen de contribución para la fuerza de venta y la gestión: los trabajadores directos rinden cuenta por el trabajo que se les asigna, por eso se miden contra el margen bruto. Pero los vendedores y gerentes tienen un estándar más alto: por eso se les mide por el margen de contribución 
(No se pierda, en la próxima entrada, un ejemplo numérico). 

LAS UTILIDADES PRIMERO EL MODELO DE LA PIZZA En este modelo, el dinero que entra a su empresa se representa por la cantidad de comida qu...

LAS UTILIDADES PRIMERO

EL MODELO DE LA PIZZA

En este modelo, el dinero que entra a su empresa se representa por la cantidad de comida que se sirve en un plato para almorzar:
Digamos que usted y sus invitados compran para el almuerzo una pizza completa (los ingresos del mes):


Entonces, todo el mundo come su parte (los gastos del mes), de modo que al final del almuerzo solo quedan las sobras (las utilidades):

Usted se pregunta cómo mejorar su negocio. Al final eso se expresa porque el mismo genere utilidades. Dicho de otro modo, se pregunta como hacer que "sobre" más. Entonces sólo se le ocurren dos cosas:
1. Que la pizza sea más grande (vender más)
2. Que la gente coma menos (ahorrar más)

Entonces, su estrategia de desarrollo parece clara: una pizza mucho más grande (vender mucho más), que en sus sueños se la imagina como ganadora del Record Guinness:


Así, por mucho que los comensales se satisfagan (los gastos), las sobras (utilidades) serán mayores.
Si a esto le sumamos que vamos a repartir porciones más pequeñas (ahorro en gastos), más utilidades todavía.... Ahora sobra mucho más, qué bueno:

Y, satisfechos con nuestra genialidad, salimos a vender más y más. Tenemos una inefable sensación que el negocio prospera. Hemos descubierto una "verdad": en los negocios, mientras más vendamos, mejor.
Nos percatamos que la rentabilidad requiere crecer. Y nos embulla tanto el éxito que ahora, además de pizza, queremos que nuestro plato también tenga hamburguesas...

Para que la pizza con hamburguesa tenga buen sabor, decide que es mejor cocinar la carne en su negocio, así que invierte en cocinas, sazones, aceites, sartenes.... Qué bien, el negocio ahora está "diversificado."
Su ego está más que feliz. Su contador le dice que vamos muy bien, el negocio es rentable. ¿Qué más se le puede pedir a la vida?

LAS "VERDADES" A VECES NO LO SON

Es más, nuestra rentabilidad está muy bien, aunque claro, tenemos problemas de flujo de efectivo: 
La pizza grande cuesta más (costo de los bienes vendidos), necesitamos más créditos para comprarla (palanca financiera), y también viene más gente a comer (más operarios, vendedores, transporte, instalaciones), y como gerente usted vive agobiado con tanto trabajo, diversidad de cosas en la mente y problemas que parecen no acabar nunca.
Además, ahora tenemos que contratar cocineros, pagar las cocinas y enseres que compramos a crédito, es más grande la factura eléctrica, tuvimos que comprar un camión para distribuir e invertir en varios puntos de venta. Además, nos preocupa mucho que hay más rotación de personal, que las ventas no son estables, y como la competencia vende con buenos plazos de crédito, si no hacemos lo mismo no vamos a conseguir clientes.
Además, siempre hay alguien que necesita comer (siempre hay gastos justificados de hacer), de modo que por mucho que no vemos que el tamaño de las sobras (utilidades) crece a como habíamos pensado.
Y estamos agotados.... Tenemos que decidir día a día quién se come qué porción: los proveedores reclaman sus pagos, no se puede dejar de pagar la nómina, los empleados piden aumentos de salario, el banco nos presiona para que paguemos las cuotas, mercadeo necesita publicidad, las bodegas están en mal estado, hay que reparar los cuartos fríos, los puntos de venta estás feos y tenemos que pintarlos, los empleados tienen uniformes que hay que cambiar, los medios de protección son más caros,.... Entonces, usted toma la decisión de ser el que reparte la pizza (control de los gastos):


El negocio, que lo creamos pensando que trabajara para nosotros, se ha vuelto una esclavitud, y cada día sentimos que trabajamos para el negocio. No nos podemos pagar un salario,  no podemos salir de vacaciones, siempre hay un incendio que apagar, y no vemos las utilidades por ningún lado. Los socios se preguntan que cuándo van a ver la recuperación del dinero que han invertido, y usted hace promesas y da explicaciones: la crisis económica, la gestión de la competencia, la gente tiene demandas excesivas, los impuestos, etc. Y de alguna manera extraña siente que si bien está creciendo, su negocio está cada vez corriendo un riesgo mayor.

NO PUEDO GASTAR LO QUE NO TENGO

Los principios contables generalmente aceptados (GAAP, por sus siglas en inglés), se establecieron por 1900 y parten de algo que parece lógico (y lo es, para el propósito de describir la empresa):

Ingresos- Gastos = Utilidades
(Plato lleno- Todo lo que la gente se come = Sobras)

  Pero, tal parece como si el Universo supiera cuando tenemos un poco de dinero a mano: enseguida se presenta un gasto que es absolutamente necesario hacer. Y... el dinero se va como agua entre las manos.


Es que, siempre hay gastos que hacer, y los mismos se comen las utilidades. Y no sólo esto: se comen también las reservas de dinero para pagar impuestos, lo que podemos distribuir a los accionistas, nuestro propio salario, y los recursos para hacer mejoras en las condiciones de salario y de mantenimiento de la infraestructura.

Hay una forma sencilla de resolver este problema (aunque no es fácil de hacer). Mire la ecuación anterior y escríbala de otra forma, que sigue teniendo sentido matemático: 


Ingresos - Utilidades = Gastos
(Plato lleno - Mi porción = Lo que queda para gastar)

En el símil de la pizza, lo primero que usted va a hacer es sacar una porción (hay fórmulas para determinar el tamaño recomendado según las dimensiones de la pizza - o sea, el porcentaje a separar según el nivel de ingresos por ventas): 

Esa porción sirve para: 
  • Ir acumulando mes a mes utilidades (que luego va a repartir trimestralmente)
  • Asegurar que usted se paga su salario 
  • Tener reservas de dinero para pagar los impuestos anuales
Entonces, una vez que estas reservas están hechas, y disciplinadamente eso se hace cada mes, con lo que "sobra" nos preguntamos qué podemos permitirnos gastar. Y si no nos alcanza, ni vamos a quitarlo de nuestra parte ni vamos a salir a pedir dinero prestado: vamos a eliminar los gastos que no son esenciales para el giro el negocio - viajes innecesarios, oficinas suntuosas, lujos, compras que no son esenciales, eventos de dudoso rendimiento sobre la inversión, clientes que nos hacen perder demasiado tiempo para que nos paguen, etc. 

Cada mes esto se hace. Hay métodos sencillos para ello, que son tema del éxito en ventas del libro de Mike Michalowicz "PROFITS FIRST", o sea, LAS UTILIDADES PRIMERO


LAS IDEAS DEL LIBRO "LAS UTILIDADES PRIMERO"

Obviamente, generar utilidades es el aspecto más importante para cualquier negocio. Pero muchos emprendedores reconocen que en la medida que su modelo de negocio evoluciona al crecer, les es difícil crecer (o incluso, lograr) utilidades. Como resultado, se enfocan en una carrera por vender más y por lidiar con los gastos, en lugar de en producir utilidades. 
La dura realidad es que la gestión del flujo de efectivo tiene un rol crítico en la sostenibilidad de cualquier negocio. Las estadísticas señalan que alrededor del 90% de los negocios medianos y pequeños fracasas por problemas de flujo de efectivo. La mayoría de los dueños no tienen idea de cómo resolver este problema. 
La regla básica de la contabilidad establece que los activos netos son la suma de los pasivos y el patrimonio del propietario. Esto no tiene mucha importancia para los dueños de negocios, porque no muestra cómo el patrimonio del propietario se hace crecer. La respuesta obvia es que las empresas que generan beneficios crecen sus activos, lo que a su vez, construye su capital (siempre y cuando no están asumiendo un nivel insostenible de deuda).
Pronto el dueño o gerente comienza a ver que  el aumento de la rentabilidad es mucho más complicado que simplemente entender este principio. El error que los empresarios suelen hacer es: centrarse en vender más y más con la esperanza de generar utilidades. 
En teoría esto tiene sentido, hasta que se comprende que más ventas implican más gastos: se necesitan más gastos variables para crear o vender el producto (y esos gastos crecen con las ventas), hay más gastos de mercadeo, más complejidad de las operaciones, más personal, y más riesgo. 
No es raro ver que los márgenes caen cuando las ventas aumentan. Si esta situación se va de las manos, se puede llegar al punto en que los gastos crecen más rápido que las ventas , y como resultado, las utilidades caen . 

Para combatir esto, en lugar de enfatizar en el crecimiento en ventas, hay que enfocar primero a las utilidades. Establecer un umbral mínimo de utilidades (las porciones de la pizza que se sirven primero para usted) y enfocar en las ventas que harán crecer consistentemente esas utilidades. 

HACER DE LA UTILIDAD SU PRIORIDAD NÚMERO 1

Si bien muchos dueños y gerentes comprenden que generar utilidades es el objetivo financiero del negocio, no siempre actúan en correspondencia con esto. Además de priorizar la venta sobre las utilidades, también se cometen otros errores: endeudarse para poder crecer, y cuando todavía los ingresos no soportan el pago de la deuda; no tener reservas para el pago de impuestos; y vender sobre la base de créditos riesgosos (que luego son difíciles de cobrar en tiempo y forma).
(ENTRADA RELACIONADA: LA MENTALIDAD DE COSTOS NOS MATA)

PENSAR ES UN TRABAJO SER BUEN GERENTE ES COMO SER UNA BUENA PERSONA Comenzamos con esta cita de Henry Ford:  Por otra parte, Edison ...

PENSAR ES UN TRABAJO

SER BUEN GERENTE ES COMO SER UNA BUENA PERSONA

Comenzamos con esta cita de Henry Ford: 
Por otra parte, Edison decía que "sólo el 5% de las personas realmente piensa. El otro 10% piensa que piensa. Y el 85% restante preferiría morir a tener que pensar."
A pesar de esto, pensar es un trabajo. Y es particularmente el trabajo del gerente. Lamentablemente, los gerentes suelen vivir en un mundo de apagar incendios con las urgencias del día que rara vez tienen tiempo de sentarse a pensar.

Los modelos no sustituyen el trabajo de pensar. 

La gerencia tiende a aceptar "modelos" creados por "expertos" y apegarse a ellos cómo fórmula para el éxito. Por supuesto, esto es cómodo pues evita tener que pensar. Y se justifica como "buena práctica" o "estar actualizado".
Al respecto Deming tiene dos citas magníficas


CITA 1: "Copiar es una invitación al desastre"
 Por eso hay que tener mucho cuidado con:
- El benchmarking
- Las "buenas prácticas"
- Las certificaciones
- Las nuevas "olas" en la gestión
- Las soluciones "enlatadas"
- Los dogmas y paradigmas
- Lo que recomiendan los consultores
- Lo que hace la competencia


No está mal conocer. Lo que está mal es copiar.
Toda situación es única. Lo que funciona en una parte (dónde lo estudió el "gurú" que está detrás del modelo), no funciona en otras.
(Recuerdo cuando vino Michael Porter a Nicaragua, y recomendó la creación de "clusters" para madera-mueble, ganadería-lácteos... etc. No funcionó. No podía funcionar. Los anti-valores imperantes en nuestra cultura empresarial de desconfianza, caciquismo, y pensamiento de corto plazo lo impiden. Pero toda una "estrategia" de gobierno y mucho dinero se fueron tras esas recomendaciones del gran "gurú". )
Nada sustituye el conocimiento. Nada sustituye tener que pensar para aplicar dicho conocimiento.
Dada la lamentable falta de conocimientos de gestión (sobre todo de gestión de personas) que existe en el empresariado, se copia.
Y se copia mal, sin entender, y sin pensar.

CITA 2: "Sin teoría sólo podemos copiar"

¿De qué "teoría" habla Deming?

Habla de principios (no de reglas ni recetas), de enfermedades mortales que nos aquejan, de dos extraordinarios experimentos "de gestión"
- El experimento de las Bolas Rojas
- El experimento del Embudo
(algún día hablaremos de ellos en éste blog)
y.... de la necesidad de dominar el  "Sistema de Conocimientos Profundos"
(para leer más sobre Deming, hacer clic aquí)

EL SISTEMA DE CONOCIMIENTOS PROFUNDOS

1. APRECIAR EL SISTEMA
2. CONOCER SOBRE LA VARIACIÓN ESTADÍSTICA
3. CONOCER LA TEORÍA DEL CONOCIMIENTO
4. CONOCER SOBRE PSICOLOGÍA

No se trata del conocimiento al nivel de un especialista en el tema, pero sí de un grado de comprensión operativo que permita actuar con eficacia "sobre el sistema" con la ayuda de todos los que trabajan "en el sistema".


LOS MODELOS QUE NOS HAN DAÑADO

PLANEACIÓN ESTRATÉGICA EN LUGAR DE UNA BÚSQUEDA DE LA VISIÓN
La planeación (en su esencia) es un intento por predecir el futuro (no se puede).
Es pasar el tiempo haciendo análisis, en lugar de estar en la línea de fuego viendo los problemas y los patrones.
Es obviar oportunidades (porque no están "incluidas" en la estrategia) y perder capacidad de adaptarse y aprender ante el torrente de cambios que se nos vienen encima.

GESTIONAR CIFRAS (METAS) EN LUGAR DE PERSEGUIR OBJETIVOS
Las metas SMART (específicas, medibles, alcanzables, relevantes, y temporales) son "indicadores" de  los objetivos (que no tienen ni métricas ni fechas).
Lamentablemente, hay mucha confusión por la traducción literal del inglés: 
GOALS = Objetivos  ("Brindar un excelente servicio al cliente" "Crear productos innovados")
OBJECTIVES= Metas ("Más de 95% Satisfacción de clientes al mes", "5 productos por trimestre")

Cómo es más fácil "medir" el indicador, nos olvidamos del objetivo. Así, crearemos 5 productos "innovados" por trimestre, lo sean o no. Al volver la meta y su indicador en un fin en lugar de un medio, nos alejamos del objetivo. Vivimos para cumplir con la meta, no para lograr el objetivo.
Deming estaba en contra del pago por incentivos, de las cuotas, de la evaluación del desempeño... Todas esas cosas le quitan al trabajador el orgullo por lo que hace. Son acciones para manipular a la gente con el dinero. Pero, de nuevo, es más fácil....

REINGENIERÍA DE PROCESOS EN LUGAR DE QUE  LA GENTE HAGA LAS MEJORAS
La reingeniería de procesos sólo se ve bien en el papel. En la práctica las cosas ocurren de otra forma. En toda la moderación de procesos se olvida que son los humanos los que hacen las cosas, con toda su inteligencia, creatividad, adaptación, limitaciones, emociones, y egos.
Los problemas en una empresa los crean, en su gran mayoría, las personas. Ellas también pueden resolverlos.
Hay muchos chistes de consultores relativos a esto: 
1. El jefe le plantea el problema al consultor
2. El consultor le pregunta al obrero qué se debe hacer. 
3. El consultor elabora una frondosa presentación en POWER POINT
3. El consultor le presenta la solución al jefe (y le cobra).

En cierta medida ESTO ES UNA VERDAD, aunque deformada. Dicho de otro modo
1. Los de arriba NO saben lo que ocurre
2. Luego de meditar mucho (ego) decide pedir ayuda a un consultor. 
3. El consultor junta a las partes y facilita que estas se comuniquen. 
4. El consultor le explica al jefe lo que las partes han sugerido para resolver el problema. Y cobra.

EVALUACIÓN DEL DESEMPEÑO EN LUGAR DE GESTIÓN EFECTIVA DE PERSONAS
La evaluación convencional del desempeño es una lotería que frustra a los que realmente rinden.
Y es mucho peor cuando se asocia a promociones, bonos, y premios en metálico. Entonces, todo se deforma y se vuelve un juego de política de oficina. 
La llamada "gestión del talento" parte del paradigma que se pueden estandarizar las personas, como si fueran máquinas. Y que deben dominar una "lista" de competencias para ser líderes. No se comprende que los grandes líderes siempre han tenido equipos que los complementan, y que pretender que una persona domine todo es una ruta segura a la mediocridad.
Por supuesto que es bueno "evaluar" el desempeño como una herramienta de mejora de cada personas (ver aquí como proponemos que se haga, formando un sistema), no como una "curva de distribución" donde tienen que haber personas A, B, y C o como sea que se califique.
La mayoría de los problemas de "desempeño" tienen en realidad que ver con el ajuste al puesto que tiene la persona. Pero eso nunca se les pregunta.
Para todo esto Deming siempre tiene la misma recomendación: Sustituir por el liderazgo.
A esto le dedica el Punto 7 de sus famosos 14 Puntos (obligaciones indelegables de la gerencia):

LO QUE TIENEN EN COMÚN ESTOS SISTEMAS FALLIDOS

La gestión es una actividad intensamente humana. Todo sistema que trate de obviar esto, está condenado a fracasar.
La verdad es que el secreto de la gestión es .... que no hay secretos.

SER UN BUEN GERENTE NO ES DIFERENTE A SER UNA BUENA PERSONA

Todo el secreto de la gestión está en: 
  1. Mostrar afecto. Si mi empleado tiene éxito, yo lo tengo. Como me interesa, llego a conocerlo: su vida, hogar, intereses. Creo una relación. Lo puedo dirigir mejor. No son un "activo", son gente interesante que hace mi vida interesante.
  2. Comunicar. No es decir lo que tengo que decir, es asegurarme que el otro entiende. Es preguntarle qué tiene en la cabeza. Es entonces que existe comunicación.
  3. Ser flexible/adaptable/responsivo. Si algo no está funcionando, intentar otra cosa. No seguir aferrado a lo mismo y esperar que un día, mágicamente, las cosas cambien.
  4. Pensar antes. Tiene que ver con cómo gestionar el trabajo y la carga de trabajo. Ver lo que se necesita lograr y para cuándo, y comunicarlo al equipo. Reunirse con el cliente y entender qué necesita de uno. Desarrollar un plan de trabajo para el equipo. No mantener al equipo a oscuras.

Con esas simples cuatro cosas es que defino a un buen gerente.